
España mantiene una importante reforma de vivienda tras la votación de la Diputación Permanente del Congreso. La nueva normativa amplía la protección de los inquilinos, limita determinadas subidas del alquiler y establece medidas contra los desahucios, aunque el proyecto de convertir los contratos en indefinidos ha quedado rechazado.
La política de vivienda en España afronta un nuevo escenario después de que la Diputación Permanente del Congreso de los Diputados aprobara el pasado 12 de noviembre uno de los dos decretos impulsados por el Gobierno para intervenir en el mercado inmobiliario.
La decisión permite mantener en vigor una amplia batería de medidas que afectan a los contratos de alquiler, los desahucios, la fiscalidad de la vivienda y el acceso a la primera residencia.
Sin embargo, la votación también ha dejado fuera una de las propuestas más controvertidas del Ejecutivo: la renovación automática de los contratos de arrendamiento, que habría modificado profundamente la relación entre propietarios e inquilinos.
El resultado refleja la división parlamentaria en torno a la crisis residencial. El principal decreto salió adelante por 35 votos favorables y 34 contrarios, mientras que la segunda norma fue rechazada por 35 votos frente a 34.
El Boletín Oficial del Estado confirmó ambas decisiones el 13 de noviembre. El Real Decreto-ley 29/2026 quedó convalidado, mientras que el Real Decreto-ley 28/2026 fue derogado antes de su entrada en vigor, inicialmente prevista para este domingo 15 de noviembre.
Estas son las siete principales medidas que continúan vigentes y sus consecuencias para los ciudadanos.
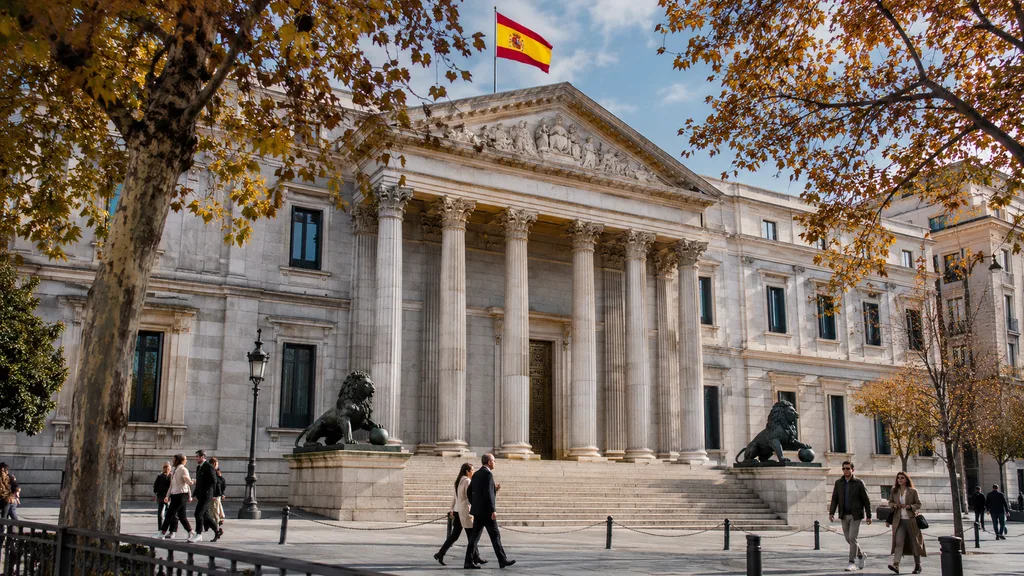
Recreación editorial del Congreso de los Diputados, donde se ha convalidado el principal decreto de vivienda, pero ha rechazado la renovación indefinida de los alquileres.
1. Los inquilinos podrán ampliar sus contratos hasta dos años
Una de las principales novedades del nuevo decreto de vivienda 2026 es la posibilidad de solicitar una prórroga extraordinaria de hasta dos años para determinados contratos de alquiler de vivienda habitual.
La medida afecta a contratos vigentes que cumplan las condiciones legales y cuyos períodos de duración o prórroga finalicen dentro de los supuestos previstos, especialmente antes del 31 de diciembre de 2028.
Para acogerse a esta ampliación, el arrendatario debe estar al corriente del pago del alquiler y haber cumplido esa obligación durante los ocho meses anteriores.
La solicitud debe realizarse expresamente al propietario. No supone una renovación automática y existen excepciones, como determinadas situaciones de necesidad acreditada del arrendador.
Según las estimaciones del Ministerio de Consumo, la medida podría beneficiar a cerca de cinco millones de personas y generar un ahorro mediano de 4.341 euros por hogar durante el período de ampliación, aunque se trata de una proyección basada en determinados supuestos.
2. Se limitan las subidas del alquiler hasta finales de 2027
Otra de las disposiciones que continúa vigente establece restricciones extraordinarias a la actualización anual de los alquileres.
Hasta el 31 de diciembre de 2027, cuando la renta de un contrato supere el máximo aplicable según el sistema oficial de precios de referencia, no podrá aplicarse un incremento.
En los demás casos, propietarios e inquilinos podrán negociar la actualización correspondiente. Si no alcanzan un nuevo acuerdo, la subida no podrá superar el 2 %.
Esto no significa que todos los alquileres queden congelados ni que cualquier nuevo contrato esté sujeto a una subida máxima del 2 %. La medida afecta a las actualizaciones anuales en las condiciones previstas por la legislación.
El objetivo es reducir el impacto de los incrementos sobre los hogares que destinan una parte importante de sus ingresos al pago de la vivienda.
3. La protección frente a los desahucios se amplía hasta 2030
El decreto también prolonga hasta finales de 2030 determinadas medidas de protección para personas en situación de vulnerabilidad económica y social que carezcan de una alternativa habitacional.
La suspensión de un desahucio dependerá de las circunstancias establecidas por la ley, incluidas las características del propietario y la situación acreditada del arrendatario.
La normativa contempla además mecanismos para que las administraciones públicas intervengan cuando una familia vulnerable se enfrente a un procedimiento de desahucio por impago y no disponga de otra vivienda.
En determinados supuestos, la Administración deberá asumir las cantidades adeudadas mediante el mecanismo previsto legalmente.
El texto incorpora igualmente compensaciones para propietarios afectados por ciertas suspensiones.
Estas garantías buscan equilibrar la protección de las personas vulnerables con los derechos de quienes alquilan sus inmuebles, especialmente los pequeños propietarios.
4. Más controles para los alquileres temporales y por habitaciones
La regulación del alquiler de temporada constituye otro de los cambios relevantes.
El decreto establece que los contratos temporales deberán responder a una causa real y acreditable. No bastará con denominar un contrato como temporal si la vivienda se utiliza en realidad como residencia habitual.
Cuando no exista una justificación válida, podrá aplicarse el régimen jurídico correspondiente al alquiler de vivienda habitual.
También se refuerzan los controles sobre los contratos sucesivos y sobre las viviendas alquiladas por habitaciones.
La suma de las rentas de las habitaciones arrendadas simultáneamente no podrá superar el importe permitido para el alquiler completo del inmueble, conforme a las condiciones legales.
En las zonas declaradas tensionadas se aplicarán, además, los límites correspondientes.
La reforma pretende impedir que determinadas fórmulas contractuales se utilicen para eludir las garantías previstas para los arrendatarios.
5. Nuevas deducciones fiscales para inquilinos e incentivos para propietarios
El nuevo decreto introduce modificaciones fiscales destinadas a favorecer el acceso a la vivienda.
Entre ellas figura una deducción estatal en el IRPF del 10 % de las cantidades satisfechas por el alquiler de la vivienda habitual para contribuyentes cuya base imponible sea inferior a 33.007,20 euros anuales.
La deducción está sujeta a bases máximas y a las condiciones recogidas en la normativa. Por tanto, no implica que todos los inquilinos puedan descontarse automáticamente el 10 % de lo abonado.
La reforma también modifica los incentivos fiscales para determinados propietarios que reduzcan las rentas, mantengan contratos o destinen sus inmuebles al alquiler asequible.
En algunos supuestos, las reducciones fiscales podrán alcanzar el 100 % del rendimiento neto correspondiente.
La finalidad es combinar la protección de los arrendatarios con estímulos económicos para que los propietarios mantengan viviendas en el mercado residencial.
6. Restricciones a determinadas operaciones inmobiliarias especulativas
El decreto incluye nuevas limitaciones para combatir determinadas operaciones de compra de viviendas a precios muy inferiores a su valor.
Hasta finales de 2030 se restringen ciertas adquisiciones realizadas por fondos, grandes tenedores y otras entidades inmobiliarias cuando el precio sea inferior al 70 % del valor de mercado.
La normativa establece excepciones vinculadas a proyectos de vivienda social, alquiler asequible y otras finalidades expresamente contempladas.
Estas restricciones forman parte de una estrategia más amplia para evitar que determinadas operaciones financieras reduzcan la disponibilidad de viviendas destinadas al uso residencial.
La norma también incorpora medidas de transparencia para que los anuncios de alquiler ofrezcan información sobre los límites legales de renta y otras circunstancias relevantes.
Recreación editorial del acceso a una vivienda asequible continúa siendo uno de los principales desafíos sociales y económicos de España.
7. Nuevas herramientas para facilitar la compra de vivienda
La reforma no se limita al mercado del alquiler.
Entre sus disposiciones figura la creación del mecanismo TU CASA, destinado a facilitar financiación pública complementaria a quienes accedan a su primera vivienda habitual mediante una hipoteca.
El instrumento contempla préstamos sin intereses ni comisiones por el importe menor entre el 20 % del valor de la vivienda y 50.000 euros.
No obstante, su funcionamiento efectivo dependerá del desarrollo y de los requisitos que establezcan las administraciones competentes. La aprobación del mecanismo no significa que cualquier comprador pueda solicitar inmediatamente esa cantidad.
El decreto también impulsa fondos y líneas de financiación destinados a incrementar el parque de vivienda social y asequible.
Entre ellos destaca la creación de un Fondo de Vivienda de Impacto Social dotado inicialmente con 400 millones de euros.
¿Qué ha ocurrido con el alquiler indefinido?
La principal medida que no ha superado la votación parlamentaria es la renovación automática de los contratos de alquiler prevista en el Real Decreto-ley 28/2026.
Este texto pretendía establecer un sistema de mayor continuidad contractual y contemplaba indemnizaciones en determinadas circunstancias cuando el propietario decidiera recuperar la vivienda.
La norma debía entrar en vigor el 15 de noviembre de 2026, pero fue derogada antes de alcanzar esa fecha.
Por tanto, en España no ha entrado en vigor el nuevo sistema de alquiler indefinido que planteaba el Gobierno.
Continúan aplicándose los regímenes de duración y prórroga previstos en la Ley de Arrendamientos Urbanos, junto con las modificaciones y medidas extraordinarias que sí permanecen vigentes.
La vivienda entra en el debate de las elecciones generales
La aprobación parcial de los decretos se produce en un contexto especialmente significativo para la política española.
La crisis de acceso a la vivienda se ha convertido en uno de los asuntos principales de la campaña de las elecciones generales convocadas para el 29 de noviembre.
El Gobierno defiende que la intervención pública es necesaria para proteger a los hogares y combatir la especulación inmobiliaria.
Por su parte, el Partido Popular y Vox cuestionan estas políticas y consideran que determinadas restricciones pueden perjudicar la oferta de viviendas en alquiler.
El PNV apoyó el principal decreto, pero rechazó el de renovación automática al considerar que podía generar inseguridad y reducir la oferta residencial.
El resultado parlamentario refleja las dificultades para alcanzar un consenso sobre cómo abordar la crisis: reforzar la regulación, incrementar la construcción de viviendas o combinar ambas estrategias.