
La comisión de expertos del Ministerio de Trabajo recomienda incrementar el salario mínimo un 4,9% en 2027, lo que supondría 60 euros más por paga y 840 euros adicionales al año. La propuesta abre una nueva negociación entre el Ejecutivo, los sindicatos y las organizaciones empresariales.
El salario mínimo de 2027 en España podría alcanzar los 1.281 euros brutos mensuales en 14 pagas. Esa es la cifra recomendada por la comisión de expertos que asesora al Ministerio de Trabajo y Economía Social, cuyo informe se conoció el miércoles 4 de noviembre.
La propuesta contempla un incremento del 4,9% respecto a los 1.221 euros actualmente vigentes. La recomendación responde a la evolución de la inflación y al objetivo de proteger el poder adquisitivo de los trabajadores con menores ingresos.
El Ministerio de Trabajo, dirigido por Yolanda Díaz, ha trasladado el informe a los representantes sindicales y empresariales. Sin embargo, la subida todavía no está aprobada y su cuantía definitiva dependerá de la decisión que adopte el Gobierno tras el proceso de consultas.
La revisión del salario mínimo llega en un momento especialmente relevante para la economía española, marcado por el encarecimiento de los productos y servicios básicos, las reivindicaciones sindicales y el debate sobre los costes laborales que afrontan las empresas.
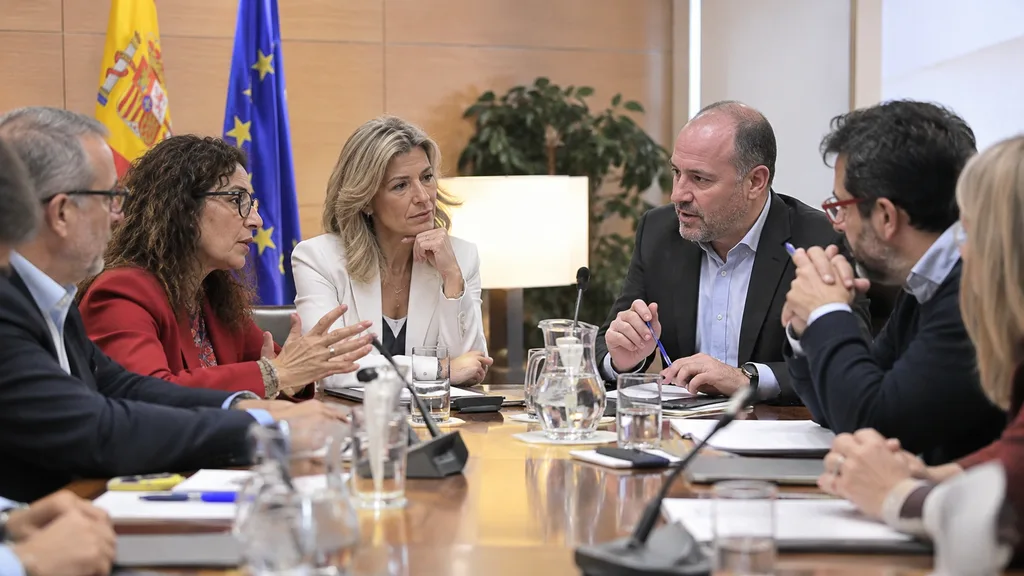
Recreación editorial de El Ministerio de Trabajo ha trasladado la propuesta de los expertos a sindicatos y patronal para abordar la actualización del SMI.
¿Cuánto subiría el salario mínimo en 2027?
La principal novedad de la recomendación es el incremento de 60 euros brutos mensuales en cada una de las 14 pagas, que elevaría el salario mínimo desde los actuales 1.221 euros hasta los 1.281 euros.
Si el Gobierno aprobara exactamente esta propuesta, el salario mínimo anual pasaría de 17.094 a 17.934 euros brutos, un aumento de 840 euros.
Para los trabajadores que reciben sus pagas extraordinarias prorrateadas en 12 mensualidades, el equivalente sería de 1.494,50 euros brutos al mes.
Así quedarían las principales cantidades:
| Concepto | SMI 2026 | Propuesta 2027 |
|---|---|---|
| Salario mensual en 14 pagas | 1.221 € | 1.281 € |
| Salario bruto anual | 17.094 € | 17.934 € |
| Equivalente en 12 pagas | 1.424,50 € | 1.494,50 € |
| Incremento anual | — | 840 € |
Estas cantidades se refieren a las retribuciones brutas. El importe neto dependerá de las cotizaciones correspondientes y de la situación fiscal de cada trabajador.
El aumento tampoco supondría que todos los empleados españoles recibieran automáticamente 60 euros adicionales por paga. Su aplicación concreta dependería de las condiciones salariales y de las reglas de compensación y absorción vigentes.
La inflación impulsa la recomendación de los expertos
Uno de los principales argumentos para justificar el aumento es la necesidad de evitar que el salario mínimo pierda capacidad adquisitiva.
La inflación interanual en España se situó en el 4,9% en octubre de 2026, según el avance del índice de precios de consumo utilizado como referencia por la comisión.
La coincidencia entre ese porcentaje y la subida recomendada no es casual. Los expertos consideran que un incremento inferior podría perjudicar especialmente a los trabajadores que destinan gran parte de sus ingresos a alimentación, vivienda, energía y transporte.
El encargo del Ministerio de Trabajo también incluía estudiar la adecuación del salario mínimo al objetivo del 60% del salario medio neto, una referencia vinculada a la Carta Social Europea y a los criterios del Comité Europeo de Derechos Sociales.
Los cálculos de la comisión apuntan a que alcanzar ese porcentaje requeriría una subida inferior al 4,9%. Sin embargo, los especialistas han dado prioridad a preservar el poder adquisitivo ante el encarecimiento de la vida.
Esta diferencia refleja dos objetivos relacionados, pero no idénticos: mantener una proporción determinada respecto al salario medio y garantizar que los trabajadores puedan afrontar los gastos cotidianos sin perder capacidad de compra.
Los sindicatos reclaman una subida del 7%
La propuesta de los expertos no coincide plenamente con las aspiraciones de las organizaciones sindicales.
Comisiones Obreras y UGT han defendido un incremento del salario mínimo de al menos el 7% para 2027, lo que situaría la cantidad aproximadamente en 1.306,50 euros brutos mensuales en 14 pagas.
CCOO ratificó su posición el 4 de noviembre, después de conocer el informe de la comisión asesora.
El sindicato considera que su planteamiento permitiría compensar la evolución de los precios y ofrecer una protección mayor a los trabajadores con rentas reducidas.
Otro de los asuntos que reclaman resolver es el mecanismo de compensación y absorción de complementos salariales.
En determinadas circunstancias, las empresas pueden utilizar conceptos retributivos ya existentes para comprobar si se alcanza el mínimo legal anual, lo que puede limitar el efecto de las subidas en las nóminas de algunos empleados.
Los sindicatos quieren introducir cambios normativos que garanticen una repercusión efectiva de los incrementos.
Por su parte, las organizaciones empresariales han cuestionado especialmente la rapidez del calendario planteado por el Ministerio de Trabajo.
La reunión del 4 de noviembre permitió presentar el informe a patronal y sindicatos, aunque el Ejecutivo no trasladó entonces una propuesta formal definitiva.
¿A qué trabajadores afectaría el nuevo SMI?
El salario mínimo interprofesional establece la remuneración mínima legal de los trabajadores por cuenta ajena en España, independientemente de su sexo o edad, con las condiciones y proporcionalidades previstas en la normativa laboral.
Su revisión puede resultar especialmente relevante para determinados empleos de la agricultura, la hostelería, el comercio, los servicios de limpieza, la atención doméstica y otras actividades con retribuciones próximas al mínimo legal.
No obstante, el incremento no afecta de igual manera a todos los trabajadores.
Quienes perciban exactamente el salario mínimo y desarrollen una jornada completa deberán recibir la nueva cantidad que finalmente se establezca.
En el caso de los contratos a tiempo parcial, la remuneración mínima se calculará de manera proporcional a la jornada trabajada.
Por ejemplo, si se aprobara un salario mínimo de 1.281 euros en 14 pagas, una persona contratada para la mitad de la jornada tendría una referencia de 640,50 euros brutos por paga, sin perjuicio de otros conceptos salariales aplicables.
La modificación también puede obligar a algunas empresas a revisar sus estructuras salariales, especialmente cuando las remuneraciones anuales queden por debajo del nuevo mínimo.
En cambio, quienes tengan salarios superiores no necesariamente recibirán un incremento equivalente. En estos casos, las condiciones dependerán de los convenios colectivos, los contratos y la normativa aplicable.
Para las pequeñas empresas y los empleadores domésticos, la eventual subida supondría además revisar los costes salariales y las obligaciones relacionadas con la cotización.
Recreación editorial de la actualización del salario mínimo podría afectar a trabajadores de comercio, hostelería y otros sectores con remuneraciones próximas al SMI.
¿Cuándo se aprobará el salario mínimo de 2027?
El calendario es una de las particularidades de esta negociación.
El Ministerio de Trabajo pretende aprobar la actualización correspondiente a 2027 antes de las elecciones generales previstas para el próximo 29 de noviembre.
Se trata de una previsión más temprana de lo habitual, ya que en ejercicios anteriores las actualizaciones se han aprobado durante los primeros meses del propio año, en ocasiones con efectos retroactivos desde el 1 de enero.
Para establecer la nueva cuantía, el Gobierno debe consultar a las organizaciones sindicales y empresariales más representativas.
Sin embargo, la legislación permite fijar el salario mínimo mediante real decreto sin necesidad de obtener un acuerdo entre las partes.
De hecho, las últimas revisiones se han aprobado con el respaldo sindical, pero sin la firma de las principales organizaciones empresariales.
El otro asunto pendiente es la tributación en el impuesto sobre la renta de las personas físicas.
La recomendación de los expertos se ha elaborado considerando un escenario en el que los perceptores del salario mínimo continúen sin soportar una carga efectiva por IRPF sobre esa renta.
El Gobierno ha defendido mantener esa protección fiscal, aunque su aplicación definitiva requerirá concretar las medidas correspondientes.
Hasta que se publique una nueva regulación en el Boletín Oficial del Estado, el salario mínimo legal vigente continúa siendo el establecido para 2026.